 Spanish
 English
¿Le preocupa perder su vehículo si se atrasa en los pagos de su préstamo sobre el título del automóvil? ¿Quizás se enfrenta a una inminente recuperación del vehículo, con su prestamista amenazando con venderlo en subasta? Cualquiera de estas situaciones es grave, y conviene estar preparado si no quiere perder su automóvil.
La recuperación del vehículo suele ser el último recurso de un prestamista si alguien ya no puede pagar su préstamo con garantía vehicular. Sin embargo, las recuperaciones ocurren, y existen medidas que puede tomar para evitar que un prestamista se quede con su automóvil. Le recomendamos que, en lugar de considerar la recuperación del vehículo como un tabú, sea proactivo y la evite.
La mejor manera de evitar perder su vehículo es comunicarse con su prestamista y colaborar con él tan pronto como se dé cuenta de que corre el riesgo de atrasarse en los pagos del préstamo. Explíquele con exactitud lo que está sucediendo y por qué no puede realizar el pago mensual. Esta conversación puede ser difícil y es posible que su prestamista no se muestre receptivo al principio. Sin embargo, debe ser persistente e intentar llegar a un acuerdo sobre un plan de pago con él. Cualquier alivio en los pagos o reestructuración del préstamo es mejor que enfrentar la recuperación de su vehículo.
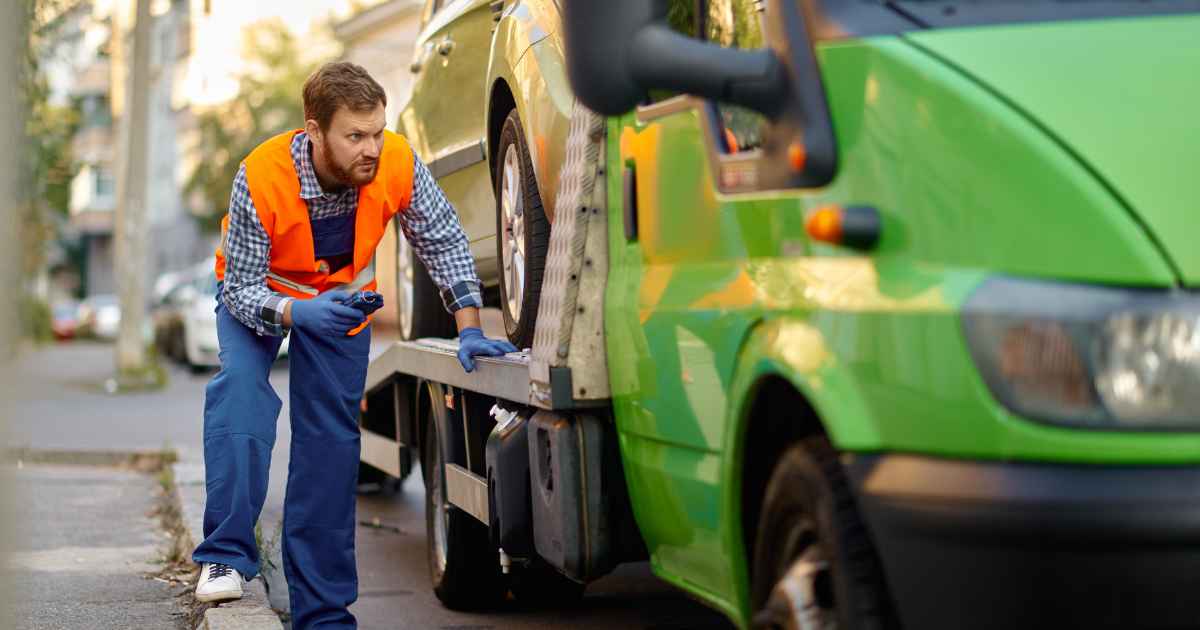
Coordinarse con su prestamista para evitar el embargo de su vehículo es la misma estrategia que usaría si se atrasara en cualquier otro préstamo convencional, como uno para automóvil o vivienda. Las entidades financieras no desean iniciar un embargo porque el proceso es costoso y lleva tiempo vender el vehículo para saldar la deuda. Lo mismo ocurre cuando necesitan ejecutar la hipoteca de su casa o embargar su automóvil si se atrasa en los pagos mensuales. Cuando un prestamista embarga su vehículo, debe pagar el remolque y la venta en subasta. Estos costos se acumulan, y los prestamistas prefieren que los prestatarios sigan pagando las cuotas mensuales porque así obtienen mayores ganancias.
Señales de que podría producirse un embargo
A veces, el retraso en los pagos es tan grande que la recuperación del vehículo se vuelve inevitable. Si te encuentras en esta situación, contacta a tu prestamista e infórmale que estás dispuesto a hacer lo que sea necesario para evitar perder tu vehículo.
Muchos prestamistas trabajarán contigo para establecer pagos alternativos para evitar incumplimiento de un préstamo sobre el título de un automóvil. Ningún prestamista legítimo quiere vender un vehículo en subasta. Prefieren que sigas pagando las cuotas mensuales y deberían estar dispuestos a negociar un plan de pago. Ten en cuenta que tus pagos mensuales se destinan a una combinación de capital e intereses, y con las tasas de interés de un préstamo sobre título de vehículo (de más del 30%), ahí es donde el prestamista obtiene la mayor parte de sus ganancias.
Una opción es pedirle a tu prestamista que guarde el auto por un tiempo y no lo venda en subasta. No hay riesgo en contactarlo; tal vez esté dispuesto a colaborar contigo en un plan de pago. Preparar un vehículo para subasta en estados como California puede llevar entre 30 y 60 días. Además de los intereses que se acumulan diariamente, no sucede nada hasta que se vende el auto. Una vez vendido en subasta, poco puedes hacer salvo mantener el contacto y ofrecer alternativas para evitar que tu prestamista venda el auto.
Sus opciones si el prestamista no cede
¿Has hecho todo lo posible y tu prestamista sigue sin ceder y ofrecerte un plazo de amortización más flexible? ¿Ya has incumplido con los pagos y no ves ninguna posibilidad de volver a ponerte al día? En este caso, buscar una empresa que refinancie tu préstamo es una buena opción. Incluso si tu prestamista actual no renegocia las condiciones, otro prestamista podría comprar el saldo, ofrecerte un plazo de pago más favorable y reducir la tasa anual (APR).
Otra opción es contactar a un abogado para ver si puede ayudarle a evitar la recuperación del vehículo. En algunos casos, es posible que no le hayan dado tiempo suficiente para evitar el impago del préstamo, y algunos estados exigen que el prestamista le notifique oficialmente que su vehículo será recuperado.
La opción más sencilla es pagar la deuda. Sin embargo, esto es más fácil decirlo que hacerlo, ya que algunas personas podrían tener que pagar $5,000 o más para recuperar su vehículo. Deberá decidir si puede obtener el dinero que debe. ¿Tiene sentido hacer todo lo posible y pagar la cantidad adeudada para recuperar su vehículo? ¿O considera que el préstamo es un gasto irrecuperable y que perder el vehículo es la mejor opción?
¿Qué sucede después de que su vehículo se vende en una subasta?
Una vez vendido su vehículo, hay algunas cosas que debe comprender para obtener el mejor resultado posible.
Saldo pendiente: Si el precio de la subasta no cubre el monto que usted debe, usted sigue siendo responsable del saldo restante. Por ejemplo, si usted debía $5,000 y el vehículo se vende por $4,000, el prestamista aún puede reclamarle los $1,000 restantes.
Impacto en el crédito: Una vez que su vehículo sea embargado, esto quedará registrado en su informe de crédito. Además, cualquier pago atrasado también se reflejará en su historial crediticio.
Impugnar la venta: Algunos estados, como California, exigen a los prestamistas que vendan los vehículos de una manera "comercialmente razonable". Eso significa que no pueden vender tu coche al precio más bajo posible. Deben hacer todo lo posible por venderlo a su verdadero valor de mercado, y puedes impugnar la venta si crees que el importe adeudado es incorrecto.
No espere a que le embarguen su vehículo.
No espere a que le embarguen el vehículo; si no hace nada, su prestamista se lo quitará en cuestión de semanas. Consulte las leyes de embargo de su estado para conocer sus derechos legales. Algunos municipios, como Los Angeles y San Francisco, restringen lo que un prestamista puede hacer al intentar embargar su vehículo. Empresas que ofrecen préstamos con título de carro en Irvine, CA, y en otras partes del estado deben seguir las directrices estatales de recuperación de bienes.
A largo plazo, la recuperación de su vehículo puede costarle tiempo y dinero, además de dañar gravemente su historial crediticio. Manténgase en contacto con su prestamista para evitar perder su vehículo y contacte a Hyperlend para analizar sus opciones. Podemos ayudarle a refinanciar a una tasa de interés más baja y, en algunos casos, conectarle con un prestamista que ofrece la compra de su préstamo con garantía vehicular para ayudarle a evitar la recuperación y comenzar de nuevo con nuevas condiciones de pago.
Si busca refinanciar su préstamo o negociar nuevas condiciones de pago con su entidad financiera, Hyperlend puede ayudarle. Llámenos al 800-971-3022. Reducir su tasa de interés y evitar perder su vehículo suele ser mucho más fácil de lo que imagina.